Sản phẩm bán chạy nhất có thể đang làm bạn mất tiền: POS cần cho thấy lợi nhuận thật thế nào
Doanh số cao không đồng nghĩa lợi nhuận khỏe. Tìm hiểu cách POS phản ánh giảm giá, trả hàng, phí thanh toán, giá vốn, thuế, thất thoát và kênh bán.
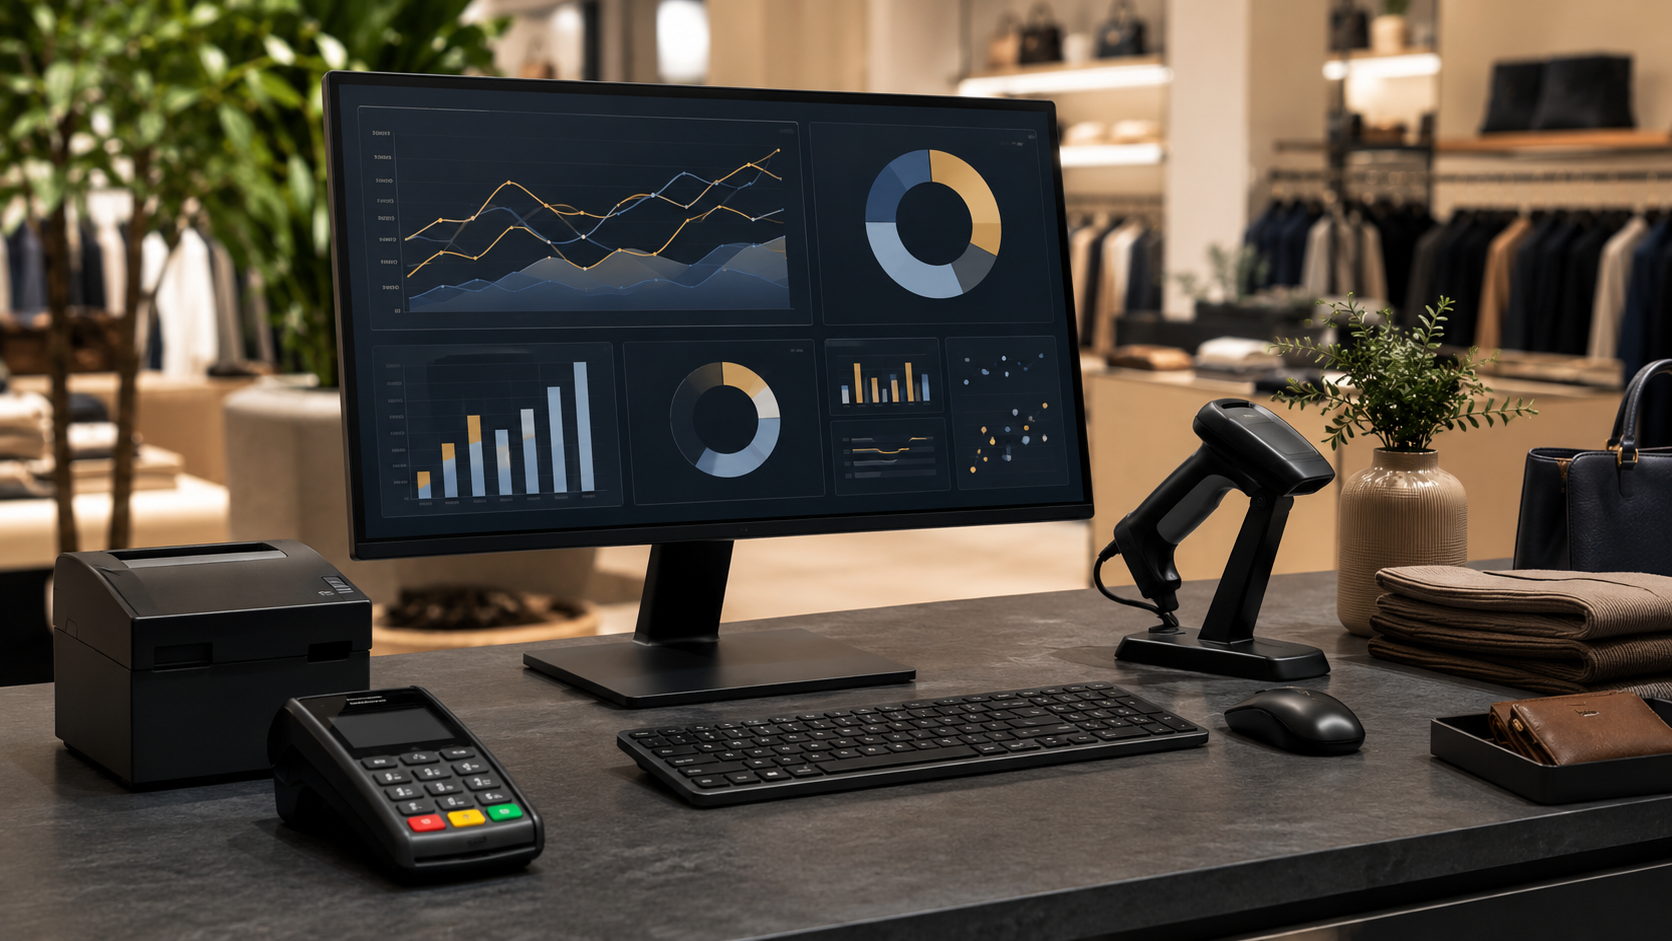
Sản phẩm bán chạy nhất có thể đang làm bạn mất tiền: POS cần cho thấy lợi nhuận thật thế nào
Doanh số cao không đồng nghĩa lợi nhuận khỏe. Tìm hiểu cách POS phản ánh giảm giá, trả hàng, phí thanh toán, giá vốn, thuế, thất thoát và kênh bán.
Quầy thu ngân bận rộn vẫn có thể che giấu một doanh nghiệp yếu
Một ngày rất bận vẫn có thể lợi nhuận thấp nếu giảm giá, trả hàng, phí thanh toán, giá vốn cũ và thất thoát ăn hết biên.
Hoạt động bán hàng tạo cảm giác thành công, nhưng doanh số gộp chưa trừ gì dễ tạo tự tin sai.
Ví dụ, Một ngày rất bận vẫn có thể lợi nhuận thấp nếu giảm giá, trả hàng, phí thanh toán, giá vốn cũ và thất thoát ăn hết biên. Mỗi báo cáo phải giải thích công thức, kỳ, thuế và việc có gồm trả hàng, phí, hoa hồng hay không. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Tách theo sản phẩm, nhóm, nhà cung cấp, chi nhánh, thu ngân, kênh, khuyến mãi, giờ và thanh toán. Tách theo sản phẩm, nhóm, nhà cung cấp, chi nhánh, thu ngân, kênh, khuyến mãi, giờ và thanh toán. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Doanh thu, doanh số thuần, lợi nhuận gộp và tiền mặt không giống nhau
Doanh thu gộp là trước giảm giá; doanh số thuần trừ giảm giá và trả hàng; lợi nhuận gộp trừ tiếp giá vốn.
Tiền nhận có thể gồm thuế và khác lợi nhuận vì lịch quyết toán, hoàn tiền và chi phí.
Mỗi báo cáo phải giải thích công thức, kỳ, thuế và việc có gồm trả hàng, phí, hoa hồng hay không.
Ví dụ, Mỗi báo cáo phải giải thích công thức, kỳ, thuế và việc có gồm trả hàng, phí, hoa hồng hay không. Một ngày rất bận vẫn có thể lợi nhuận thấp nếu giảm giá, trả hàng, phí thanh toán, giá vốn cũ và thất thoát ăn hết biên. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Báo cáo sản phẩm phải gồm chi phí phát sinh sau bán
Sản phẩm lời ở giá đầy đủ có thể gần như không đóng góp sau coupon, trả hàng, giảm giá lại và phí thanh toán.
Lợi nhuận sản phẩm nối giá thật, giảm giá, giá vốn, trả hàng, thanh toán, thuế, hoa hồng, giao hàng, hao hụt và chỉnh kho.
Biên trung bình tốt có thể che một nhóm mạnh và một nhóm phá lợi nhuận.
Ví dụ, Hoạt động bán hàng tạo cảm giác thành công, nhưng doanh số gộp chưa trừ gì dễ tạo tự tin sai. Buổi xem hằng tuần nên bắt đầu bằng ngoại lệ, không phải tổng. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Lợi nhuận sản phẩm nối giá thật, giảm giá, giá vốn, trả hàng, thanh toán, thuế, hoa hồng, giao hàng, hao hụt và chỉnh kho. Gắn mỗi ngoại lệ với một hành động và kiểm tra tuần sau. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Buổi xem hằng tuần nên bắt đầu bằng ngoại lệ, không phải tổng. Hoạt động bán hàng tạo cảm giác thành công, nhưng doanh số gộp chưa trừ gì dễ tạo tự tin sai. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Số trung bình che giấu quyết định quan trọng
Tách theo sản phẩm, nhóm, nhà cung cấp, chi nhánh, thu ngân, kênh, khuyến mãi, giờ và thanh toán.
Ví dụ, Doanh thu gộp là trước giảm giá; doanh số thuần trừ giảm giá và trả hàng; lợi nhuận gộp trừ tiếp giá vốn. Doanh thu gộp là trước giảm giá; doanh số thuần trừ giảm giá và trả hàng; lợi nhuận gộp trừ tiếp giá vốn. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Biên trung bình tốt có thể che một nhóm mạnh và một nhóm phá lợi nhuận. Tiền nhận có thể gồm thuế và khác lợi nhuận vì lịch quyết toán, hoàn tiền và chi phí. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Gắn mỗi ngoại lệ với một hành động và kiểm tra tuần sau. Lợi nhuận sản phẩm nối giá thật, giảm giá, giá vốn, trả hàng, thanh toán, thuế, hoa hồng, giao hàng, hao hụt và chỉnh kho. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Xây dựng buổi xem lợi nhuận hằng tuần
Buổi xem hằng tuần nên bắt đầu bằng ngoại lệ, không phải tổng.
Gắn mỗi ngoại lệ với một hành động và kiểm tra tuần sau.
POS nên cho góc nhìn vận hành sớm mà không thay thế kế toán.
Ví dụ, Tiền nhận có thể gồm thuế và khác lợi nhuận vì lịch quyết toán, hoàn tiền và chi phí. Biên trung bình tốt có thể che một nhóm mạnh và một nhóm phá lợi nhuận. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, Sản phẩm lời ở giá đầy đủ có thể gần như không đóng góp sau coupon, trả hàng, giảm giá lại và phí thanh toán. Sản phẩm lời ở giá đầy đủ có thể gần như không đóng góp sau coupon, trả hàng, giảm giá lại và phí thanh toán. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Ví dụ, POS nên cho góc nhìn vận hành sớm mà không thay thế kế toán. POS nên cho góc nhìn vận hành sớm mà không thay thế kế toán. Mục tiêu không phải biến quầy thành hệ kế toán đầy đủ, mà là làm rõ các điểm rò rỉ biên lợi nhuận.
Keep reading
Khách đã đặt cọc nhưng giao dịch chưa kết thúc: POS quản lý đặt trước, giữ hàng và thanh toán một phần
Đặt cọc, đặt trước và đơn đặc biệt giúp giữ nhu cầu và dòng tiền, nhưng phải nối tồn kho, số dư khách, ngày đến hạn, hoàn tiền và kế toán.
Đọc bài viết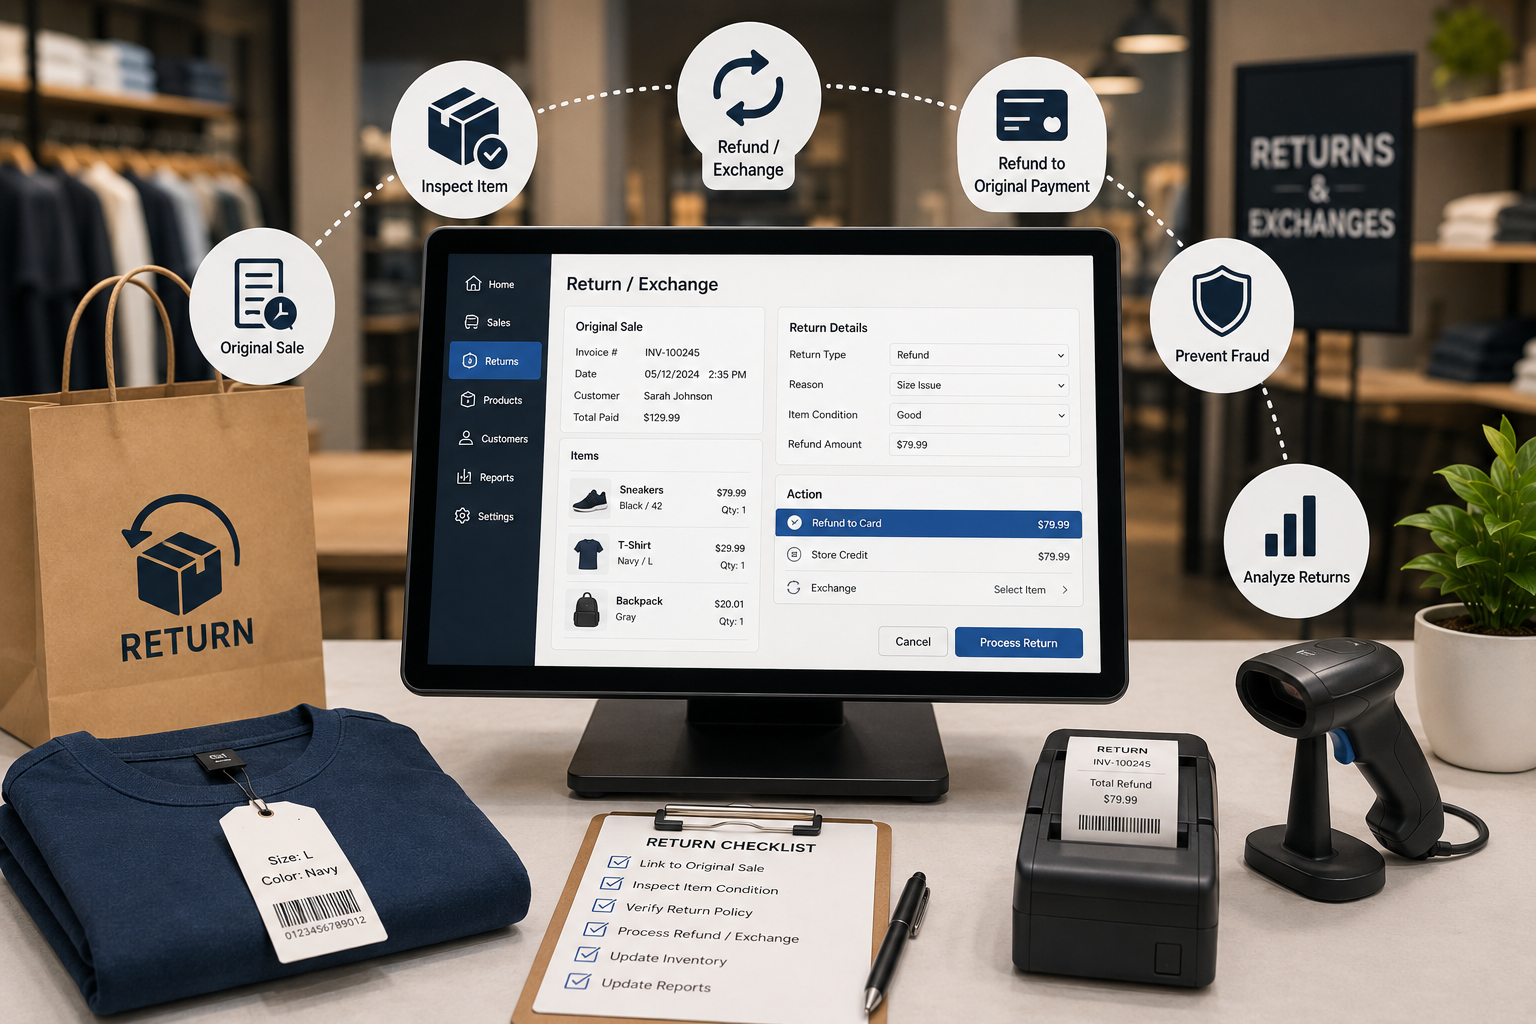
Trả hàng không phải là bán hàng chạy ngược: POS xử lý hoàn tiền, đổi hàng, nhập lại và gian lận thế nào
Trả hàng ảnh hưởng tiền mặt, biên lợi nhuận, tồn kho, thuế và niềm tin. Tìm hiểu cách POS liên kết đơn gốc, kiểm tra tình trạng và kiểm soát phê duyệt.
Đọc bài viết
Website báo «còn hàng» nhưng kệ trống: POS ngăn lỗi tồn kho đa kênh thế nào
Đơn online, bán tại cửa hàng, giữ hàng nhận tại chỗ, trả hàng và điều chuyển dùng chung tồn kho. Tìm hiểu cách ngăn bán vượt.
Đọc bài viết