Où disparaît le profit retail ? Comment le POS moderne combat la démarque, la fraude au retour et les erreurs en 2026
Guide pratique pour utiliser données POS, droits, audit, contrôle des retours, rapprochement de stock et alertes afin de réduire les pertes sans soupçonner tout le monde.
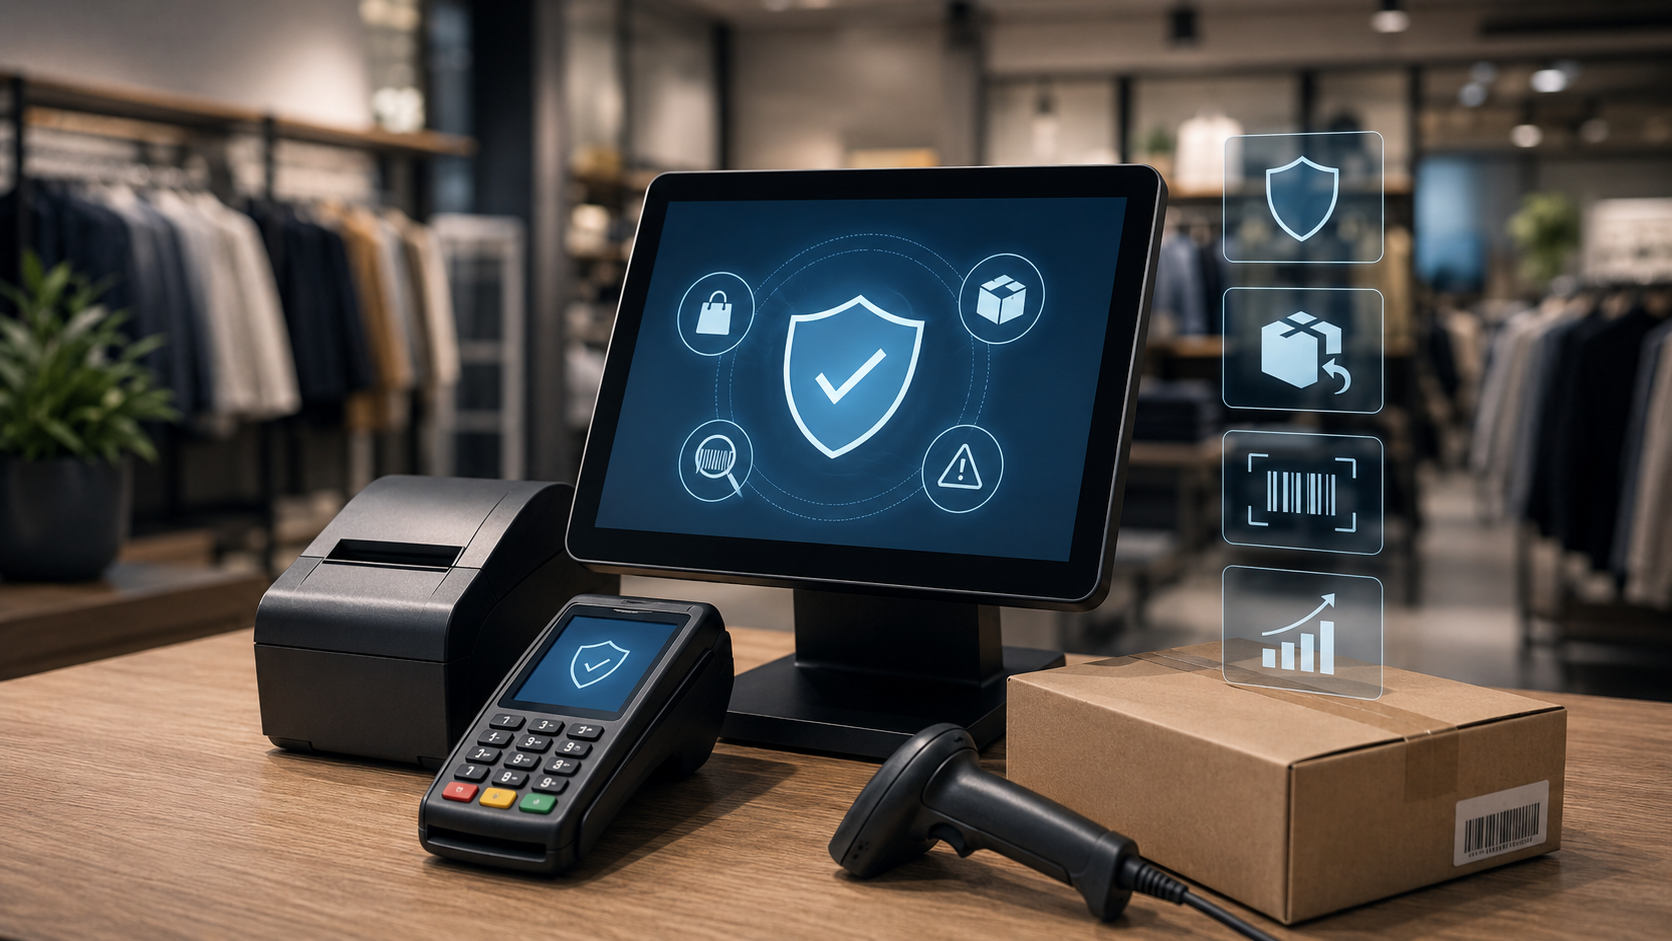
Où disparaît le profit retail ? Comment le POS moderne combat la démarque, la fraude au retour et les erreurs en 2026
Guide pratique pour utiliser données POS, droits, audit, contrôle des retours, rapprochement de stock et alertes afin de réduire les pertes sans soupçonner tout le monde.
La vente qui paraît normale jusqu’à ce qu’elle ne le soit plus
Un caissier retire un article, applique une remise puis termine en espèces. Rien d’alarmant. Mais une séquence répétée près de la fermeture ou sous un seul compte mérite une analyse.
La prévention moderne cherche des modèles, pas des coupables. Le POS relie annulations, remboursements, remises, ouvertures de tiroir, changements de paiement et ajustements au contexte.
La démarque est souvent un problème de processus avant d’être un vol
La démarque inclut le vol, mais aussi erreurs de réception, casse, prix, unités, doublons, manque fournisseur, déchets non enregistrés et retours mal remis en stock.
On ne corrige pas un défaut de processus par plus de suspicion. Les comptes partagés et réceptions imprécises effacent la preuve.
Les retours exigent du jugement, pas un mur uniforme
Une politique dure réduit l’abus mais peut perdre de bons clients. Une politique trop souple invite fraude, wardrobing et remboursements sans preuve.
Le POS doit approuver rapidement le normal, demander une validation sur les signaux risqués et refuser seulement avec des éléments clairs.
Droits et audit changent les comportements
Le caissier doit servir, pas modifier sans limite prix, espèces, stock ou transactions closes.
Les droits réduisent l’erreur et l’abus. L’audit protège aussi les employés honnêtes grâce à l’utilisateur, l’heure, la raison et la transaction.
Rapprocher les petits écarts avant qu’ils deviennent de grandes pertes
Le rapprochement quotidien compare espèces, paiements, retours, mouvements de stock, réceptions et quelques comptages ciblés.
De petits écarts répétés enseignent plus qu’une surprise annuelle. Ils peuvent signaler unité, scan, formation ou processus.
Créer une routine de prévention réellement applicable
Commencez par remboursements et remises inhabituels, ajustements par utilisateur et produits avec écarts répétés.
Standardisez les motifs, supprimez les comptes partagés et imposez une validation seulement lorsque le risque la justifie.
Évaluez Dashierly ou tout POS selon la visibilité utile obtenue sans ralentir chaque vente.
Trop d’alertes apprennent au manager à toutes les ignorer. Classez-les par valeur, fréquence, montant et répétition.
Une enquête part de la transaction puis vérifie stock, paiement, historique, reçu et contexte. L’accusation immédiate détruit la coopération.
Les motifs de retour doivent être précis. “Autre” ne doit pas devenir la catégorie principale.
Renforcez les contrôles sur le risque élevé, pas sur chaque client. Un gros remboursement cash exige plus qu’un échange avec reçu.
La prévention est aussi une discipline d’expérience client : stock juste, prix cohérent et retours équitables réduisent les conflits.
Mesurez taux de perte, écart cash, remboursements, ajustements manuels, écarts ouverts, temps d’enquête et plaintes.
Trop d’alertes apprennent au manager à toutes les ignorer. Classez-les par valeur, fréquence, montant et répétition.
Une enquête part de la transaction puis vérifie stock, paiement, historique, reçu et contexte. L’accusation immédiate détruit la coopération.
Les motifs de retour doivent être précis. “Autre” ne doit pas devenir la catégorie principale.
Renforcez les contrôles sur le risque élevé, pas sur chaque client. Un gros remboursement cash exige plus qu’un échange avec reçu.
Keep reading
La vente est terminée, mais le document commence : reçus numériques et facturation électronique dans le POS
Un POS moderne doit produire reçus précis, factures structurées, archives consultables, choix d’envoi, données fiscales et liens fiables avec les retours, sans créer de risque de confidentialité.
Lire l’article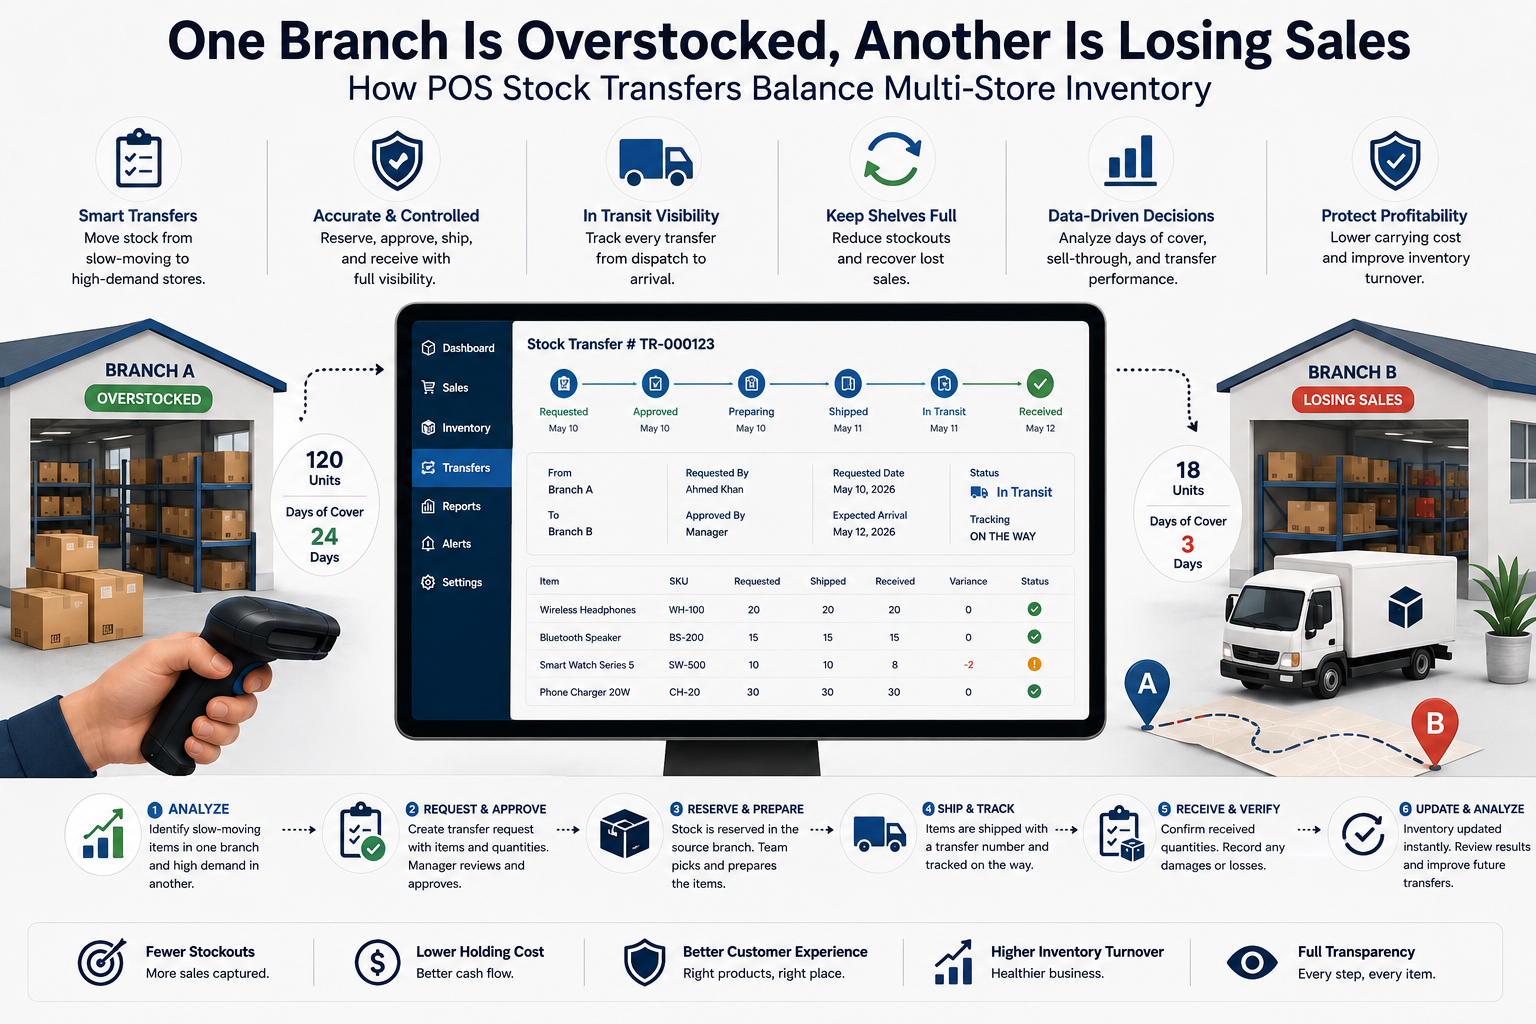
Une boutique est surstockée, l’autre perd des ventes : équilibrer le stock multi-sites avec le POS
Un transfert mal contrôlé crée stock fantôme, double disponibilité, colis manquants, réception tardive et rapports faux. Découvrez demande, expédition, réception et rapprochement.
Lire l’article
La caisse est courte, mais où est passé l’argent ? Guide POS de rapprochement des espèces et paiements
Un écart de caisse ne signifie pas automatiquement un vol. Découvrez sessions, fonds de départ, mouvements, remboursements, règlements carte et responsabilités.
Lire l’article