Thẻ quà tặng đã bán từ nhiều tháng trước—vì sao vẫn là nghĩa vụ? Quản lý giá trị lưu trữ trong POS
Thẻ quà tặng mang tiền về sớm nhưng tạo số dư, nghĩa vụ đổi, gian lận, thời hạn, thanh toán kết hợp, hoàn tiền và công việc kế toán.
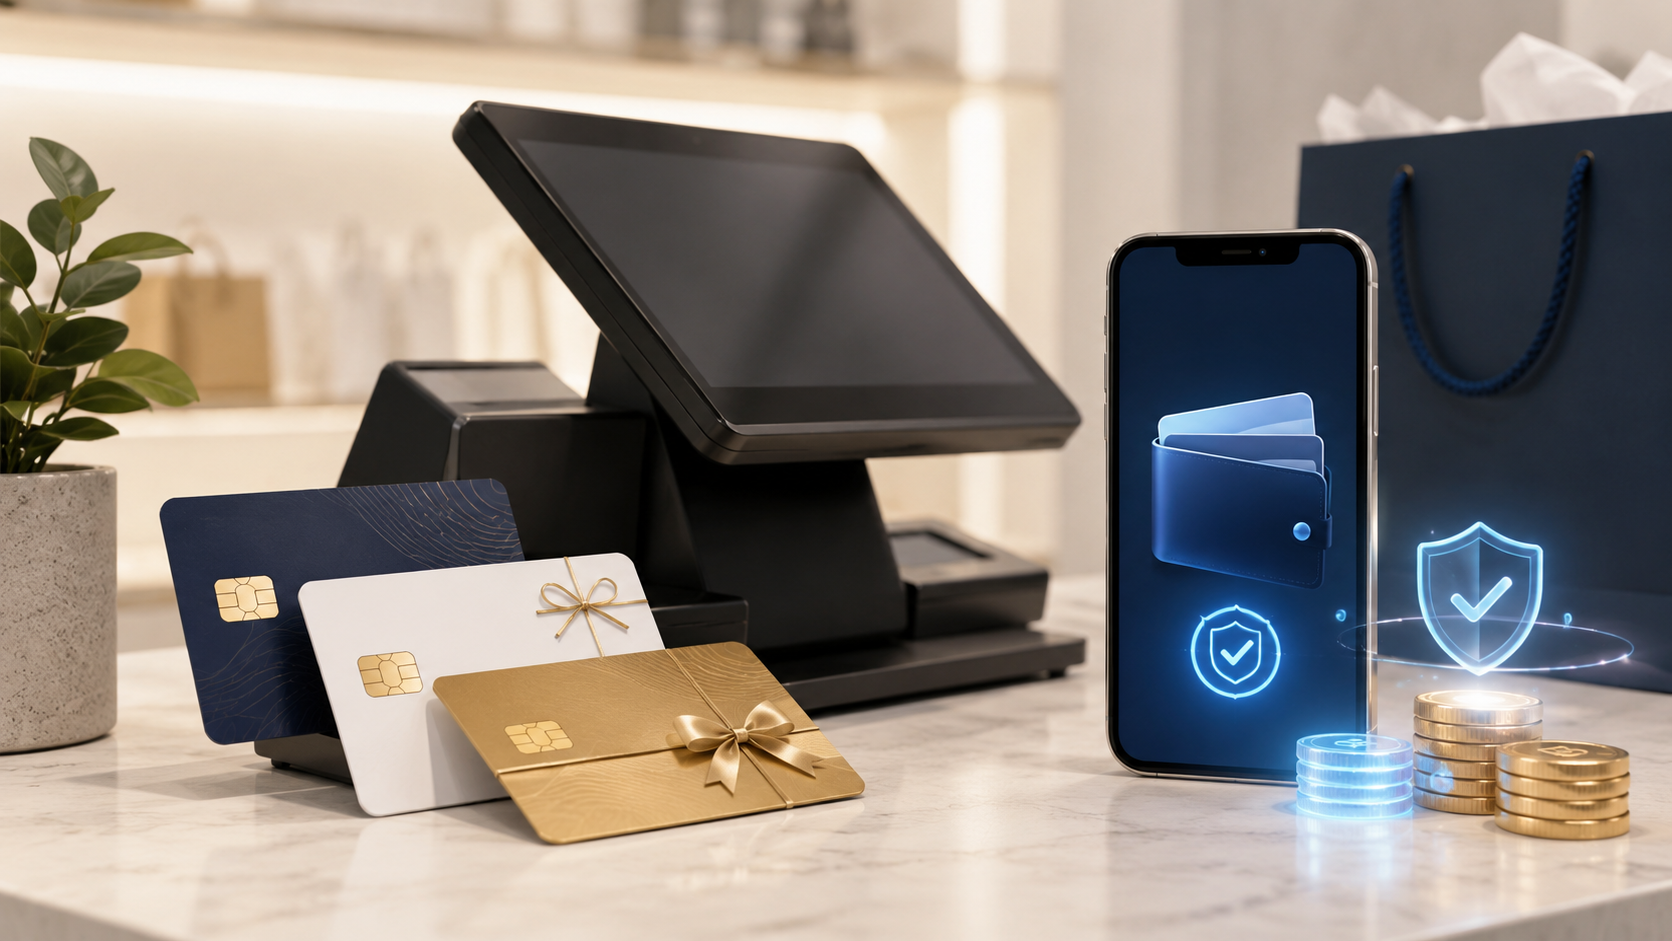
Thẻ quà tặng đã bán từ nhiều tháng trước—vì sao vẫn là nghĩa vụ? Quản lý giá trị lưu trữ trong POS
Thẻ quà tặng mang tiền về sớm nhưng tạo số dư, nghĩa vụ đổi, gian lận, thời hạn, thanh toán kết hợp, hoàn tiền và công việc kế toán.
Bán giá trị chưa phải là ghi nhận doanh thu
Khi bán thẻ quà tặng, tiền vào trước khi giao hàng; số dư chưa dùng vẫn là nghĩa vụ.
POS phải tách phát hành và đổi để không tính cùng giá trị hai lần.
Ví dụ, Khi bán thẻ quà tặng, tiền vào trước khi giao hàng; số dư chưa dùng vẫn là nghĩa vụ. Xác định chuyển, kết hợp, nạp lại, hoàn, online, chi nhánh, đổi tiền mặt và hạn chế. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Hoàn theo mỗi phương thức không được vượt số đã trả ban đầu. Thẻ quà tặng có thể chuyển nhượng; tín dụng cửa hàng thường gắn với khách sau trả hàng. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Thẻ quà tặng và tín dụng cần danh tính riêng
Thẻ quà tặng có thể chuyển nhượng; tín dụng cửa hàng thường gắn với khách sau trả hàng.
Xác định chuyển, kết hợp, nạp lại, hoàn, online, chi nhánh, đổi tiền mặt và hạn chế.
Ví dụ, Xác định chuyển, kết hợp, nạp lại, hoàn, online, chi nhánh, đổi tiền mặt và hạn chế. Thanh toán kết hợp phải phân bổ đúng từng phương thức và giữ số dư còn lại. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Đối soát phát hành, nạp, dùng, hoàn, chỉnh, thay thế và số dư mở. Ghi số dư cũ, thay đổi, số dư mới, người dùng, cửa hàng, lý do và giao dịch. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Mọi chuyển động số dư phải truy vết được
Mỗi nạp, dùng, hoàn, hủy, hết hạn, kích hoạt lại, chỉnh và thay thế phải tạo sự kiện.
Ghi số dư cũ, thay đổi, số dư mới, người dùng, cửa hàng, lý do và giao dịch.
Ví dụ, POS phải tách phát hành và đổi để không tính cùng giá trị hai lần. Gian lận có thể dùng thẻ đánh cắp, nhân viên nạp, mã, kiểm số dư, social engineering và hoàn tiền. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Gian lận có thể dùng thẻ đánh cắp, nhân viên nạp, mã, kiểm số dư, social engineering và hoàn tiền. Hoàn theo mỗi phương thức không được vượt số đã trả ban đầu. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Thanh toán kết hợp và hoàn tiền cần logic chính xác
Thanh toán kết hợp phải phân bổ đúng từng phương thức và giữ số dư còn lại.
Hoàn theo mỗi phương thức không được vượt số đã trả ban đầu.
Ví dụ, Mỗi nạp, dùng, hoàn, hủy, hết hạn, kích hoạt lại, chỉnh và thay thế phải tạo sự kiện. POS tốt coi mọi số dư là giá trị được kiểm soát đến lần dùng cuối. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, POS tốt coi mọi số dư là giá trị được kiểm soát đến lần dùng cuối. Đối soát phát hành, nạp, dùng, hoàn, chỉnh, thay thế và số dư mở. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Gian lận nhắm vào phát hành, kiểm số dư và hoàn tiền
Gian lận có thể dùng thẻ đánh cắp, nhân viên nạp, mã, kiểm số dư, social engineering và hoàn tiền.
Chỉ kích hoạt sau thanh toán, giới hạn vai trò, duyệt nạp tay và theo dõi tốc độ cùng lỗi.
Ví dụ, Thẻ quà tặng có thể chuyển nhượng; tín dụng cửa hàng thường gắn với khách sau trả hàng. POS phải tách phát hành và đổi để không tính cùng giá trị hai lần. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Thanh toán kết hợp phải phân bổ đúng từng phương thức và giữ số dư còn lại. Chỉ kích hoạt sau thanh toán, giới hạn vai trò, duyệt nạp tay và theo dõi tốc độ cùng lỗi. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Chỉ kích hoạt sau thanh toán, giới hạn vai trò, duyệt nạp tay và theo dõi tốc độ cùng lỗi. Khi bán thẻ quà tặng, tiền vào trước khi giao hàng; số dư chưa dùng vẫn là nghĩa vụ. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, POS phải tách phát hành và đổi để không tính cùng giá trị hai lần. Gian lận có thể dùng thẻ đánh cắp, nhân viên nạp, mã, kiểm số dư, social engineering và hoàn tiền. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Đối soát giá trị còn lại như tiền thật
Đối soát phát hành, nạp, dùng, hoàn, chỉnh, thay thế và số dư mở.
POS tốt coi mọi số dư là giá trị được kiểm soát đến lần dùng cuối.
Ví dụ, Ghi số dư cũ, thay đổi, số dư mới, người dùng, cửa hàng, lý do và giao dịch. Mỗi nạp, dùng, hoàn, hủy, hết hạn, kích hoạt lại, chỉnh và thay thế phải tạo sự kiện. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Ví dụ, Khi bán thẻ quà tặng, tiền vào trước khi giao hàng; số dư chưa dùng vẫn là nghĩa vụ. Xác định chuyển, kết hợp, nạp lại, hoàn, online, chi nhánh, đổi tiền mặt và hạn chế. Hãy thử dùng một phần, thanh toán kết hợp, giao dịch hủy, thẻ vô hiệu, hoàn tiền và số dư thay thế.
Keep reading
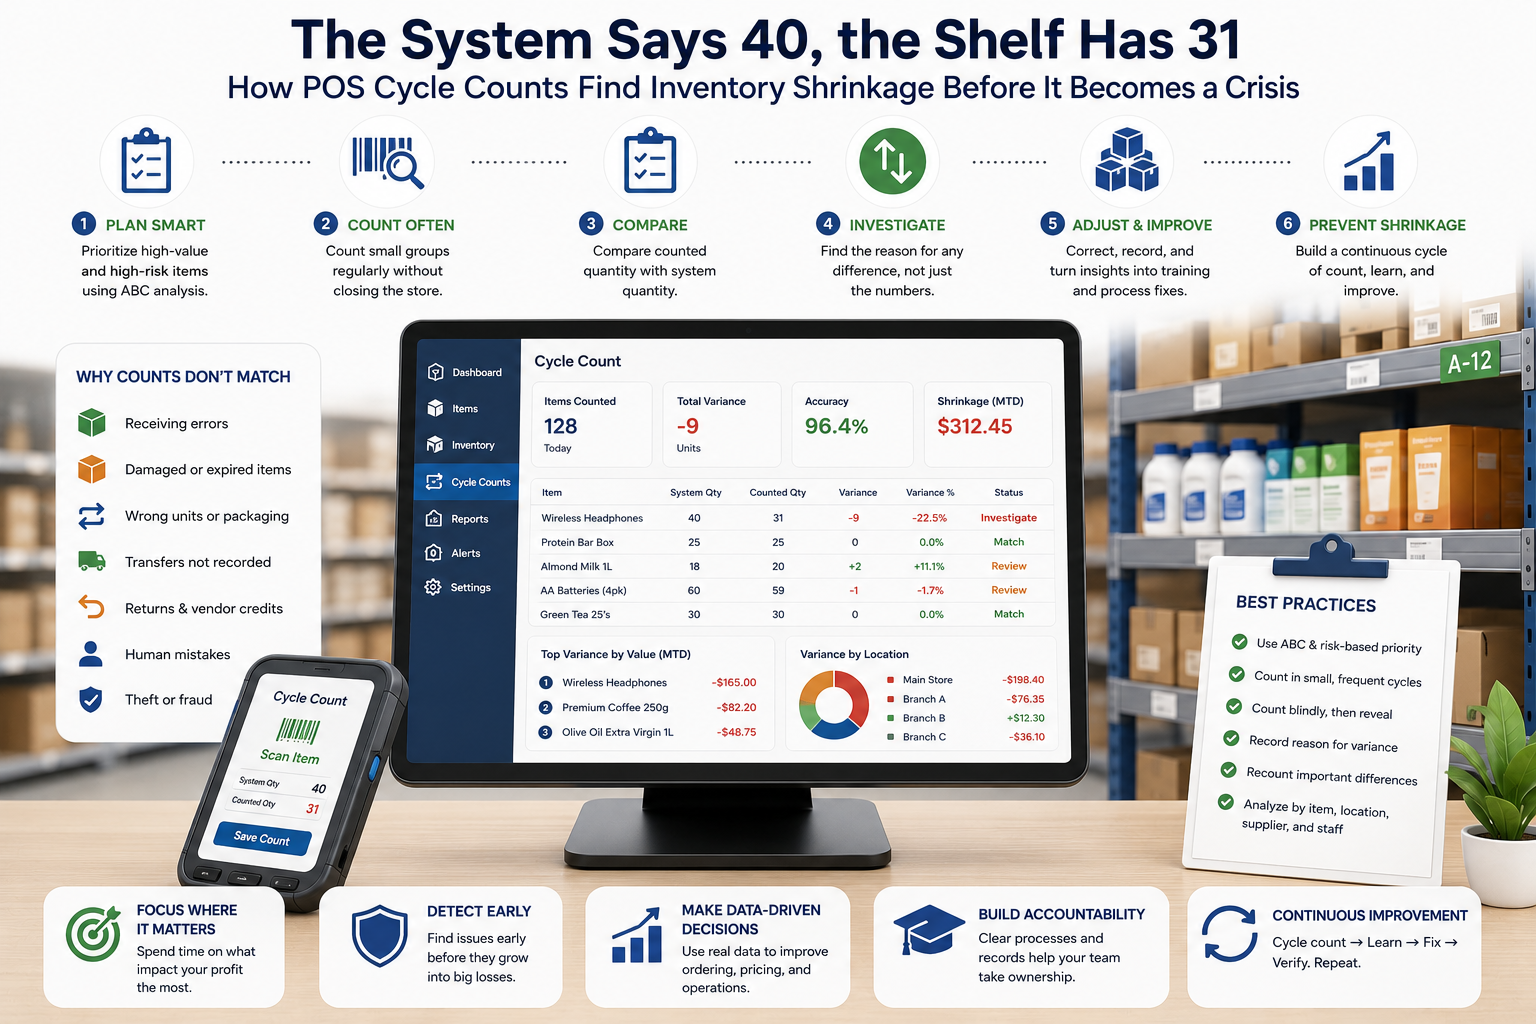
Hệ thống báo 40, kệ chỉ có 31: POS dùng kiểm đếm chu kỳ để phát hiện thất thoát sớm
Chênh lệch tích lũy từ nhận hàng sai, hư hỏng chưa ghi, sai đơn vị, trộm cắp, điều chuyển, trả hàng và điều chỉnh. Tìm hiểu kiểm đếm chu kỳ và nguyên nhân gốc.
Đọc bài viết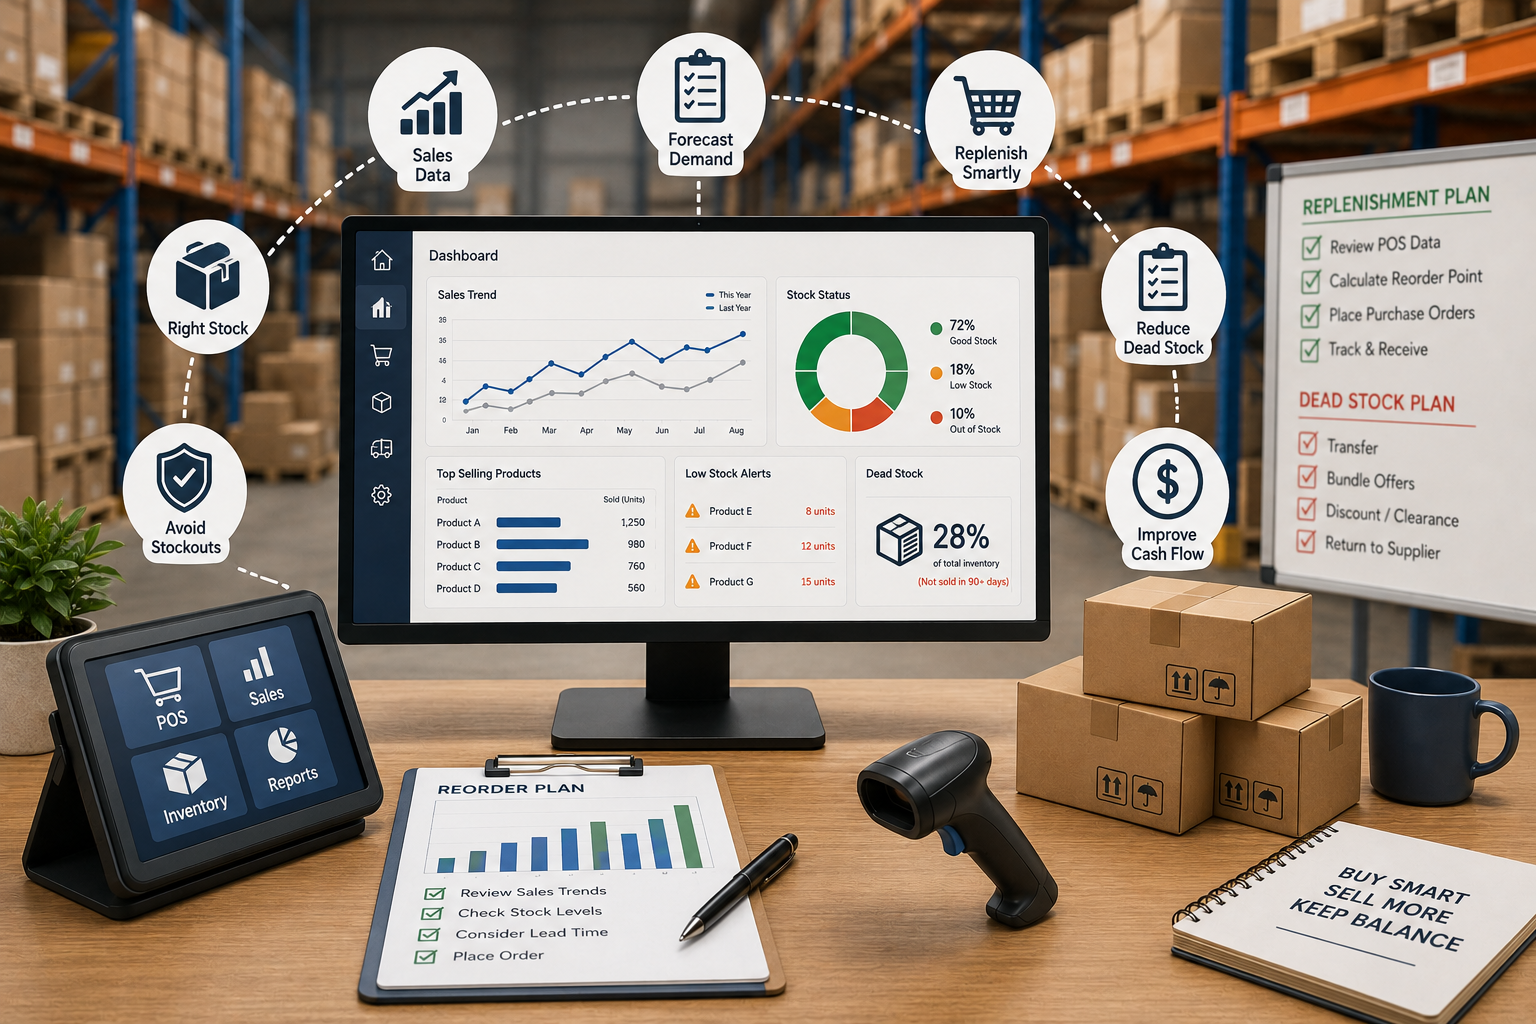
Kho đầy nhưng hàng bán chạy lại thiếu: POS cải thiện bổ sung và tồn kho chết thế nào
Kho đầy không có nghĩa tồn kho khỏe. Dùng tốc độ bán, lead time, mùa vụ, điểm đặt hàng và hiệu suất nhà cung cấp.
Đọc bài viết
Đặt 100 đơn vị nhưng chỉ nhận 92: POS ngăn lỗi mua hàng và nhận hàng thế nào
Đơn mua phải nối kế hoạch với hàng thực nhận. Tìm hiểu phê duyệt, giao một phần, hàng hỏng, thay thế, đổi giá vốn, backorder và khiếu nại nhà cung cấp.
Đọc bài viết