Je bestseller kan geld verliezen: wat POS-rapporten over echte winkelwinst moeten tonen
Een drukke winkel kan sterke omzet tonen en toch marge verliezen. Ontdek hoe POS-rapporten korting, retour, betaalfee, kostprijs, belasting, derving en kanalen verwerken.
Je bestseller kan geld verliezen: wat POS-rapporten over echte winkelwinst moeten tonen
Een drukke winkel kan sterke omzet tonen en toch marge verliezen. Ontdek hoe POS-rapporten korting, retour, betaalfee, kostprijs, belasting, derving en kanalen verwerken.
Een volle kassa kan een zwak bedrijf verbergen
Een drukke dag kan weinig winst opleveren als korting, retour, betaalfee, oude kostprijs en derving de marge opeten.
Veel verkoop voelt succesvol, maar bruto-omzet zonder aftrek creëert schijnzekerheid.
Bijvoorbeeld: Een drukke dag kan weinig winst opleveren als korting, retour, betaalfee, oude kostprijs en derving de marge opeten. Elk rapport moet formule, periode, belasting en opname van retour, fee en commissie uitleggen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Splits op product, categorie, leverancier, vestiging, kassier, kanaal, promotie, uur en betaalmethode. Splits op product, categorie, leverancier, vestiging, kassier, kanaal, promotie, uur en betaalmethode. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Elk rapport moet formule, periode, belasting en opname van retour, fee en commissie uitleggen. Een drukke dag kan weinig winst opleveren als korting, retour, betaalfee, oude kostprijs en derving de marge opeten. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Omzet, nettoverkoop, brutowinst en cash zijn niet hetzelfde
Bruto-omzet is vóór korting; nettoverkoop trekt korting en retour af; brutowinst trekt daarna kostprijs af.
Ontvangen cash kan belasting bevatten en door settlement, refunds en uitgaven afwijken van winst.
Elk rapport moet formule, periode, belasting en opname van retour, fee en commissie uitleggen.
Bijvoorbeeld: Elk rapport moet formule, periode, belasting en opname van retour, fee en commissie uitleggen. Een drukke dag kan weinig winst opleveren als korting, retour, betaalfee, oude kostprijs en derving de marge opeten. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Een drukke dag kan weinig winst opleveren als korting, retour, betaalfee, oude kostprijs en derving de marge opeten. Elk rapport moet formule, periode, belasting en opname van retour, fee en commissie uitleggen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Splits op product, categorie, leverancier, vestiging, kassier, kanaal, promotie, uur en betaalmethode. Splits op product, categorie, leverancier, vestiging, kassier, kanaal, promotie, uur en betaalmethode. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Het productrapport moet kosten na de verkoop meenemen
Een winstgevend volprijsartikel kan na coupon, retour, markdown en fee bijna niets bijdragen.
Productwinst koppelt werkelijke prijs, korting, kostprijs, retour, betaling, belasting, commissie, levering, afval en aanpassing.
Een gezonde gemiddelde marge kan een sterke en een slechte categorie verbergen.
Bijvoorbeeld: Veel verkoop voelt succesvol, maar bruto-omzet zonder aftrek creëert schijnzekerheid. Start de wekelijkse review met uitzonderingen in plaats van totalen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Productwinst koppelt werkelijke prijs, korting, kostprijs, retour, betaling, belasting, commissie, levering, afval en aanpassing. Koppel iedere uitzondering aan een actie en controleer volgende week. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Start de wekelijkse review met uitzonderingen in plaats van totalen. Veel verkoop voelt succesvol, maar bruto-omzet zonder aftrek creëert schijnzekerheid. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Bruto-omzet is vóór korting; nettoverkoop trekt korting en retour af; brutowinst trekt daarna kostprijs af. Bruto-omzet is vóór korting; nettoverkoop trekt korting en retour af; brutowinst trekt daarna kostprijs af. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Een winstgevend volprijsartikel kan na coupon, retour, markdown en fee bijna niets bijdragen. Een winstgevend volprijsartikel kan na coupon, retour, markdown en fee bijna niets bijdragen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Gemiddelden verbergen de beslissingen die tellen
Splits op product, categorie, leverancier, vestiging, kassier, kanaal, promotie, uur en betaalmethode.
Bijvoorbeeld: Bruto-omzet is vóór korting; nettoverkoop trekt korting en retour af; brutowinst trekt daarna kostprijs af. Bruto-omzet is vóór korting; nettoverkoop trekt korting en retour af; brutowinst trekt daarna kostprijs af. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Een gezonde gemiddelde marge kan een sterke en een slechte categorie verbergen. Ontvangen cash kan belasting bevatten en door settlement, refunds en uitgaven afwijken van winst. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Koppel iedere uitzondering aan een actie en controleer volgende week. Productwinst koppelt werkelijke prijs, korting, kostprijs, retour, betaling, belasting, commissie, levering, afval en aanpassing. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Ontvangen cash kan belasting bevatten en door settlement, refunds en uitgaven afwijken van winst. Een gezonde gemiddelde marge kan een sterke en een slechte categorie verbergen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Productwinst koppelt werkelijke prijs, korting, kostprijs, retour, betaling, belasting, commissie, levering, afval en aanpassing. Koppel iedere uitzondering aan een actie en controleer volgende week. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bouw een wekelijkse winstreview
Start de wekelijkse review met uitzonderingen in plaats van totalen.
Koppel iedere uitzondering aan een actie en controleer volgende week.
POS moet vroeg operationeel inzicht geven zonder boekhouding te vervangen.
Bijvoorbeeld: Ontvangen cash kan belasting bevatten en door settlement, refunds en uitgaven afwijken van winst. Een gezonde gemiddelde marge kan een sterke en een slechte categorie verbergen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Een winstgevend volprijsartikel kan na coupon, retour, markdown en fee bijna niets bijdragen. Een winstgevend volprijsartikel kan na coupon, retour, markdown en fee bijna niets bijdragen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: POS moet vroeg operationeel inzicht geven zonder boekhouding te vervangen. POS moet vroeg operationeel inzicht geven zonder boekhouding te vervangen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Veel verkoop voelt succesvol, maar bruto-omzet zonder aftrek creëert schijnzekerheid. Start de wekelijkse review met uitzonderingen in plaats van totalen. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Bijvoorbeeld: Een gezonde gemiddelde marge kan een sterke en een slechte categorie verbergen. Ontvangen cash kan belasting bevatten en door settlement, refunds en uitgaven afwijken van winst. Het doel is niet volledige boekhouding in de kassa, maar zicht op duidelijke margelekken.
Keep reading
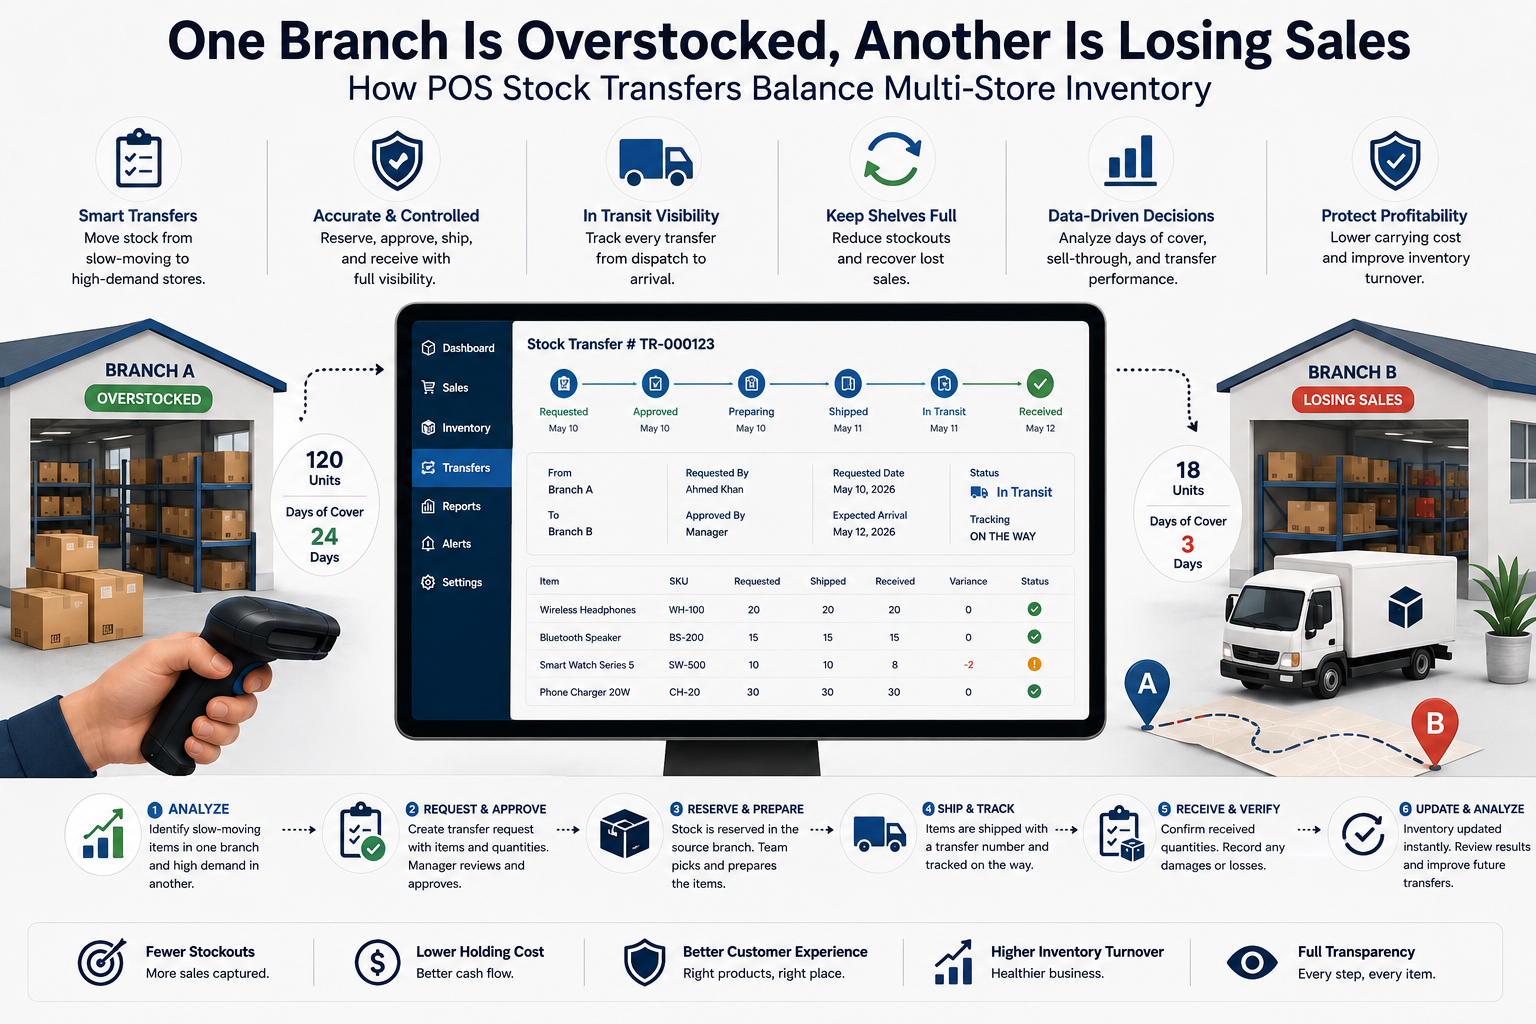
De ene vestiging heeft te veel, de andere mist verkoop: voorraad balanceren met POS-transfers
Slecht beheer van transfers veroorzaakt schijnvoorraad, dubbele beschikbaarheid, zoekgeraakte dozen, late ontvangst en onbetrouwbare rapporten.
Lees artikel
De kassalade komt tekort bij afsluiten: hoe POS-shiftreconciliatie de oorzaak vindt
Kassaverschillen los je niet op door de kassier de schuld te geven. POS moet beginwisselgeld, contante verkoop, refunds, uitgaven, stortingen, fooien, lade-openingen en eindtelling koppelen.
Lees artikel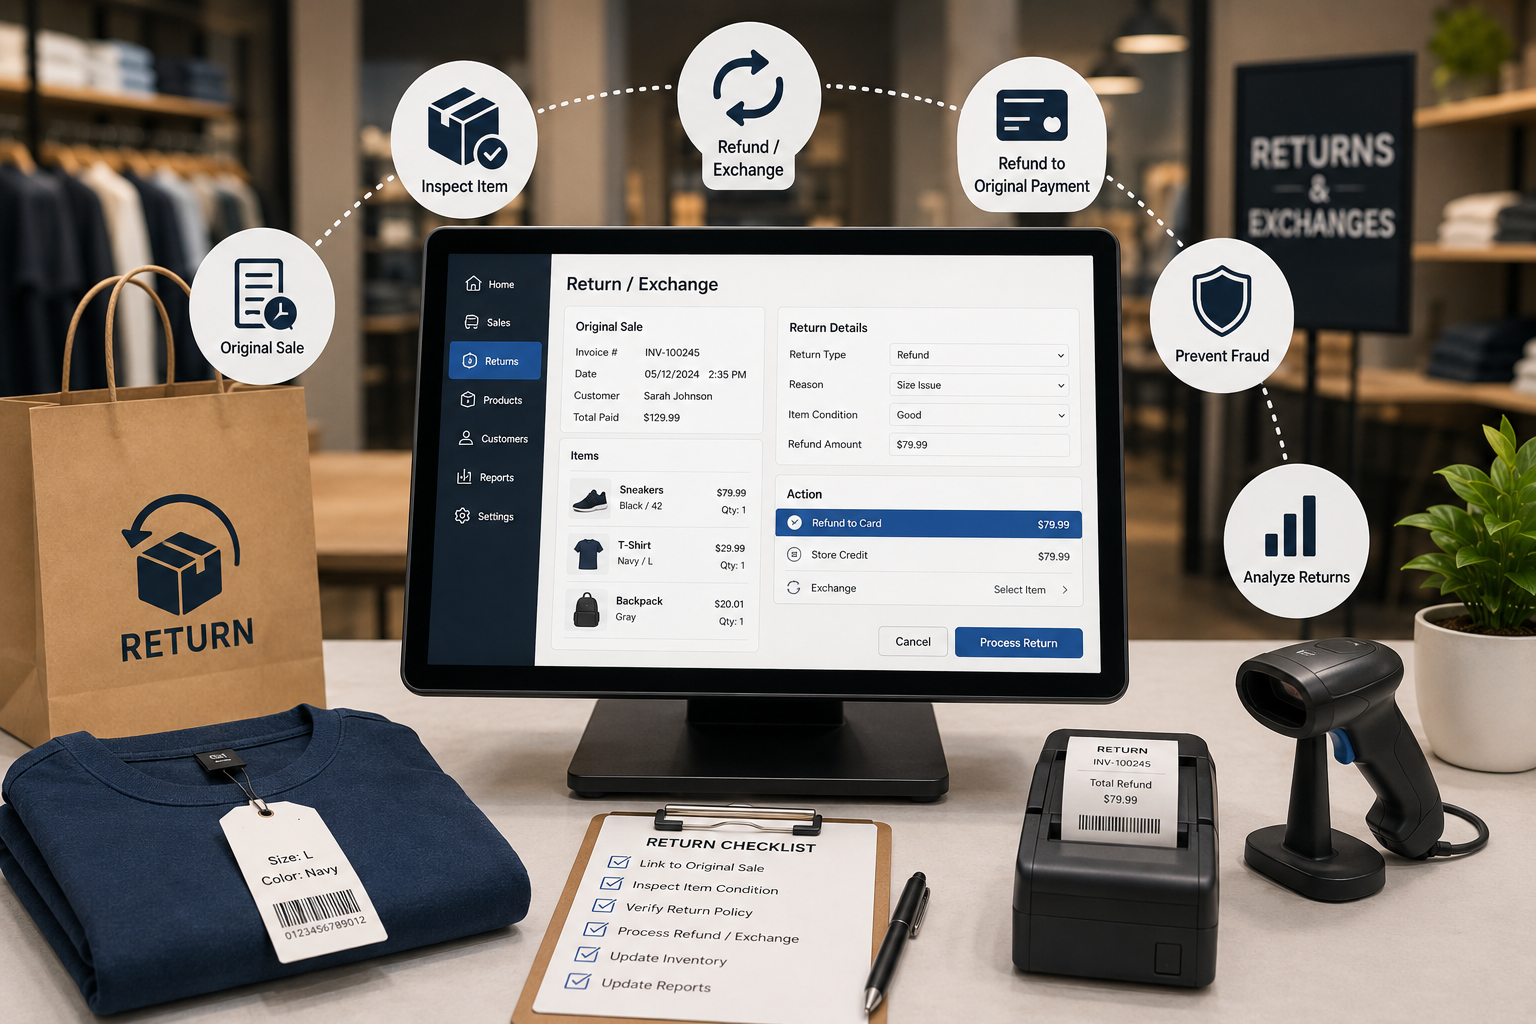
Een retour is geen verkoop achteruit: refunds, ruilingen, herbevoorrading en fraude in de POS
Retouren raken cash, marge, voorraad, belasting en vertrouwen. Leer hoe POS de retour koppelt aan de verkoop, conditie controleert en goedkeuring beheert.
Lees artikel