Retur bukan penjualan yang dibalik: POS menangani refund, tukar, restock, dan fraud retur
Retur memengaruhi kas, margin, stok, pajak, kepercayaan, dan risiko fraud. Pelajari cara POS menghubungkan retur ke penjualan asli dan mengontrol kondisi serta persetujuan.
Retur bukan penjualan yang dibalik: POS menangani refund, tukar, restock, dan fraud retur
Retur memengaruhi kas, margin, stok, pajak, kepercayaan, dan risiko fraud. Pelajari cara POS menghubungkan retur ke penjualan asli dan mengontrol kondisi serta persetujuan.
Retur harus dimulai dari transaksi asli
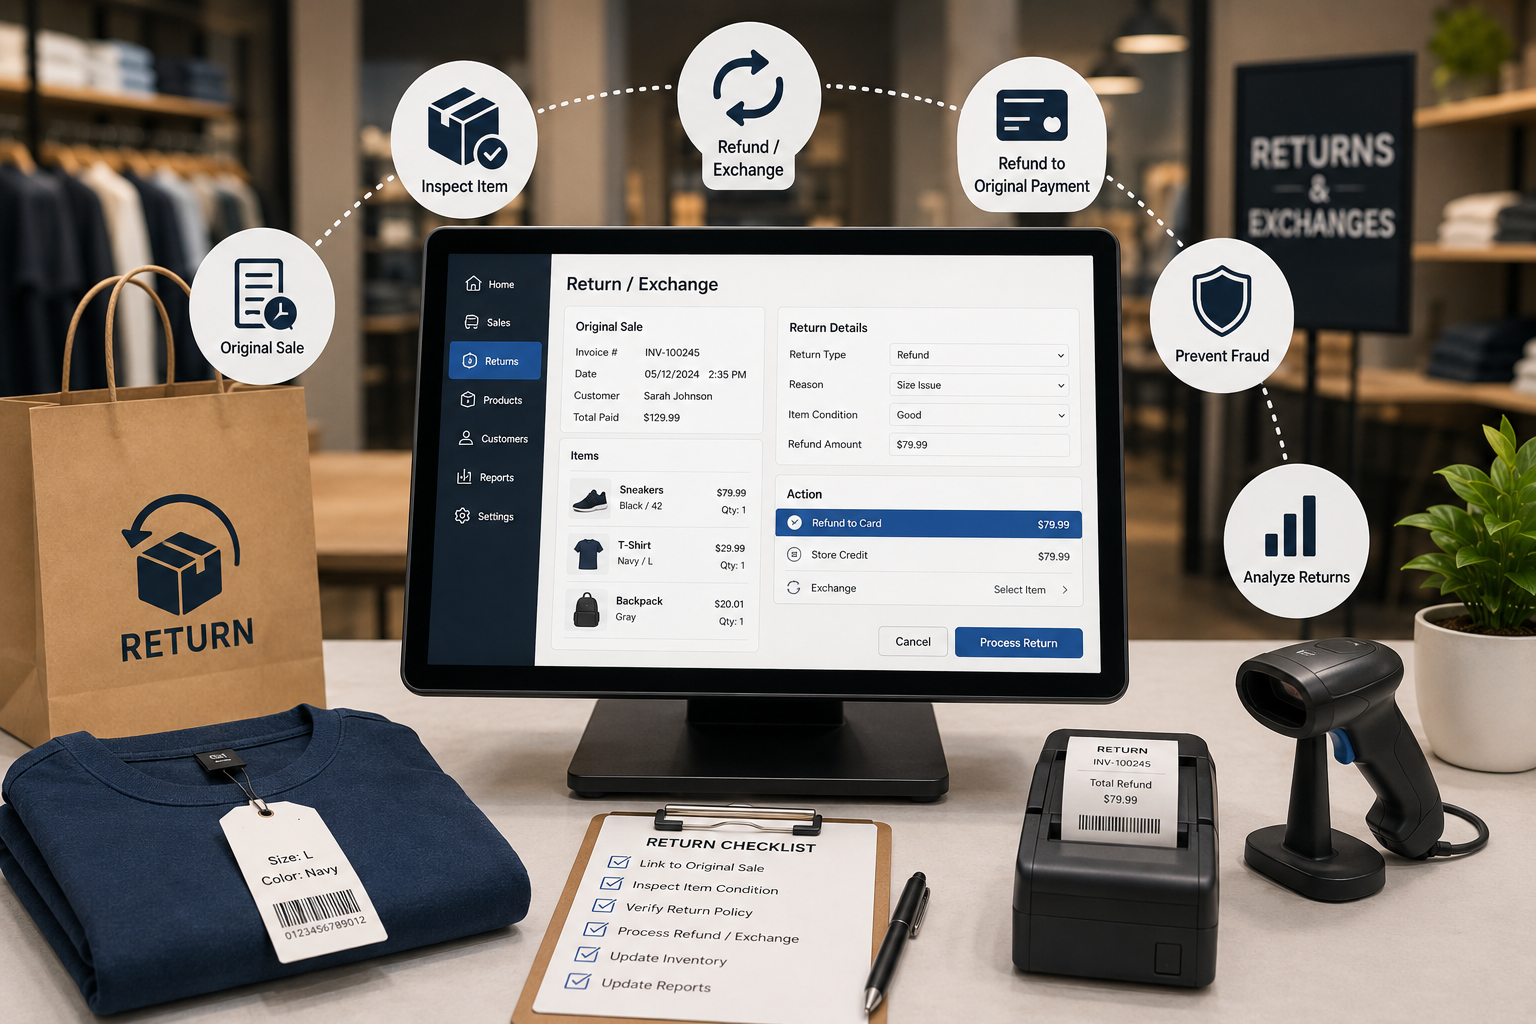
A return should begin with the original invoice, item, quantity, price, discount, tax, payment method, branch, and date.
Linking the original transaction prevents refunding a higher current price than the customer actually paid.
Sebagai contoh, A return should begin with the original invoice, item, quantity, price, discount, tax, payment method, branch, and date. The POS should calculate exchange differences, preserve valid discounts, prevent duplicate refunds, and use approved payment methods. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Manager approval, clear limits, respectful explanations, and audit history reduce risk without damaging every customer relationship. Refund, exchange, and store credit affect cash, fees, tax, accounting, and retention in different ways. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Refund, exchange, and store credit affect cash, fees, tax, accounting, and retention in different ways. Linking the original transaction prevents refunding a higher current price than the customer actually paid. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Refund, tukar, dan store credit adalah keputusan berbeda
Refund, exchange, and store credit affect cash, fees, tax, accounting, and retention in different ways.
The POS should calculate exchange differences, preserve valid discounts, prevent duplicate refunds, and use approved payment methods.
Sebagai contoh, The POS should calculate exchange differences, preserve valid discounts, prevent duplicate refunds, and use approved payment methods. Fraud controls should focus on exceptions such as no receipt, repeated returns, unusual quantity, mismatched serial number, high value, or payment mismatch. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Use one workflow from finding the sale through eligibility, condition, approval, payment, receipt, and inventory update. Staff should record reason, condition, missing parts, serial number, notes, and the final destination before restocking. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Staff should record reason, condition, missing parts, serial number, notes, and the final destination before restocking. Returned products need a condition such as sellable, opened, damaged, incomplete, expired, quarantined, supplier return, or liquidation. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Barang retur membutuhkan kondisi, bukan hanya jumlah
Returned products need a condition such as sellable, opened, damaged, incomplete, expired, quarantined, supplier return, or liquidation.
Staff should record reason, condition, missing parts, serial number, notes, and the final destination before restocking.
Sebagai contoh, Linking the original transaction prevents refunding a higher current price than the customer actually paid. Return reasons can reveal sizing, quality, packaging, supplier, description, promotion, or training problems. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Return reasons can reveal sizing, quality, packaging, supplier, description, promotion, or training problems. Manager approval, clear limits, respectful explanations, and audit history reduce risk without damaging every customer relationship. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, The POS should calculate exchange differences, preserve valid discounts, prevent duplicate refunds, and use approved payment methods. Fraud controls should focus on exceptions such as no receipt, repeated returns, unusual quantity, mismatched serial number, high value, or payment mismatch. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Kurangi fraud tanpa mencurigai semua pelanggan
Fraud controls should focus on exceptions such as no receipt, repeated returns, unusual quantity, mismatched serial number, high value, or payment mismatch.
Manager approval, clear limits, respectful explanations, and audit history reduce risk without damaging every customer relationship.
Sebagai contoh, Returned products need a condition such as sellable, opened, damaged, incomplete, expired, quarantined, supplier return, or liquidation. A strong POS makes the return visible to customer service, finance, inventory, and management. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, A strong POS makes the return visible to customer service, finance, inventory, and management. Use one workflow from finding the sale through eligibility, condition, approval, payment, receipt, and inventory update. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Data retur harus memperbaiki pembelian dan kualitas
Return reasons can reveal sizing, quality, packaging, supplier, description, promotion, or training problems.
Analyse returns by product, variant, supplier, branch, channel, reason, employee, customer group, and time since purchase.
Sebagai contoh, Refund, exchange, and store credit affect cash, fees, tax, accounting, and retention in different ways. Linking the original transaction prevents refunding a higher current price than the customer actually paid. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Fraud controls should focus on exceptions such as no receipt, repeated returns, unusual quantity, mismatched serial number, high value, or payment mismatch. Analyse returns by product, variant, supplier, branch, channel, reason, employee, customer group, and time since purchase. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Analyse returns by product, variant, supplier, branch, channel, reason, employee, customer group, and time since purchase. A return should begin with the original invoice, item, quantity, price, discount, tax, payment method, branch, and date. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Linking the original transaction prevents refunding a higher current price than the customer actually paid. Return reasons can reveal sizing, quality, packaging, supplier, description, promotion, or training problems. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, Returned products need a condition such as sellable, opened, damaged, incomplete, expired, quarantined, supplier return, or liquidation. A strong POS makes the return visible to customer service, finance, inventory, and management. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Bangun alur retur yang diikuti semua staf
Use one workflow from finding the sale through eligibility, condition, approval, payment, receipt, and inventory update.
A strong POS makes the return visible to customer service, finance, inventory, and management.
Sebagai contoh, Staff should record reason, condition, missing parts, serial number, notes, and the final destination before restocking. Returned products need a condition such as sellable, opened, damaged, incomplete, expired, quarantined, supplier return, or liquidation. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Sebagai contoh, A return should begin with the original invoice, item, quantity, price, discount, tax, payment method, branch, and date. The POS should calculate exchange differences, preserve valid discounts, prevent duplicate refunds, and use approved payment methods. Tindakan harus menjaga pengalaman pelanggan dan mencatat nilai, kondisi, persetujuan, serta pembayaran.
Keep reading
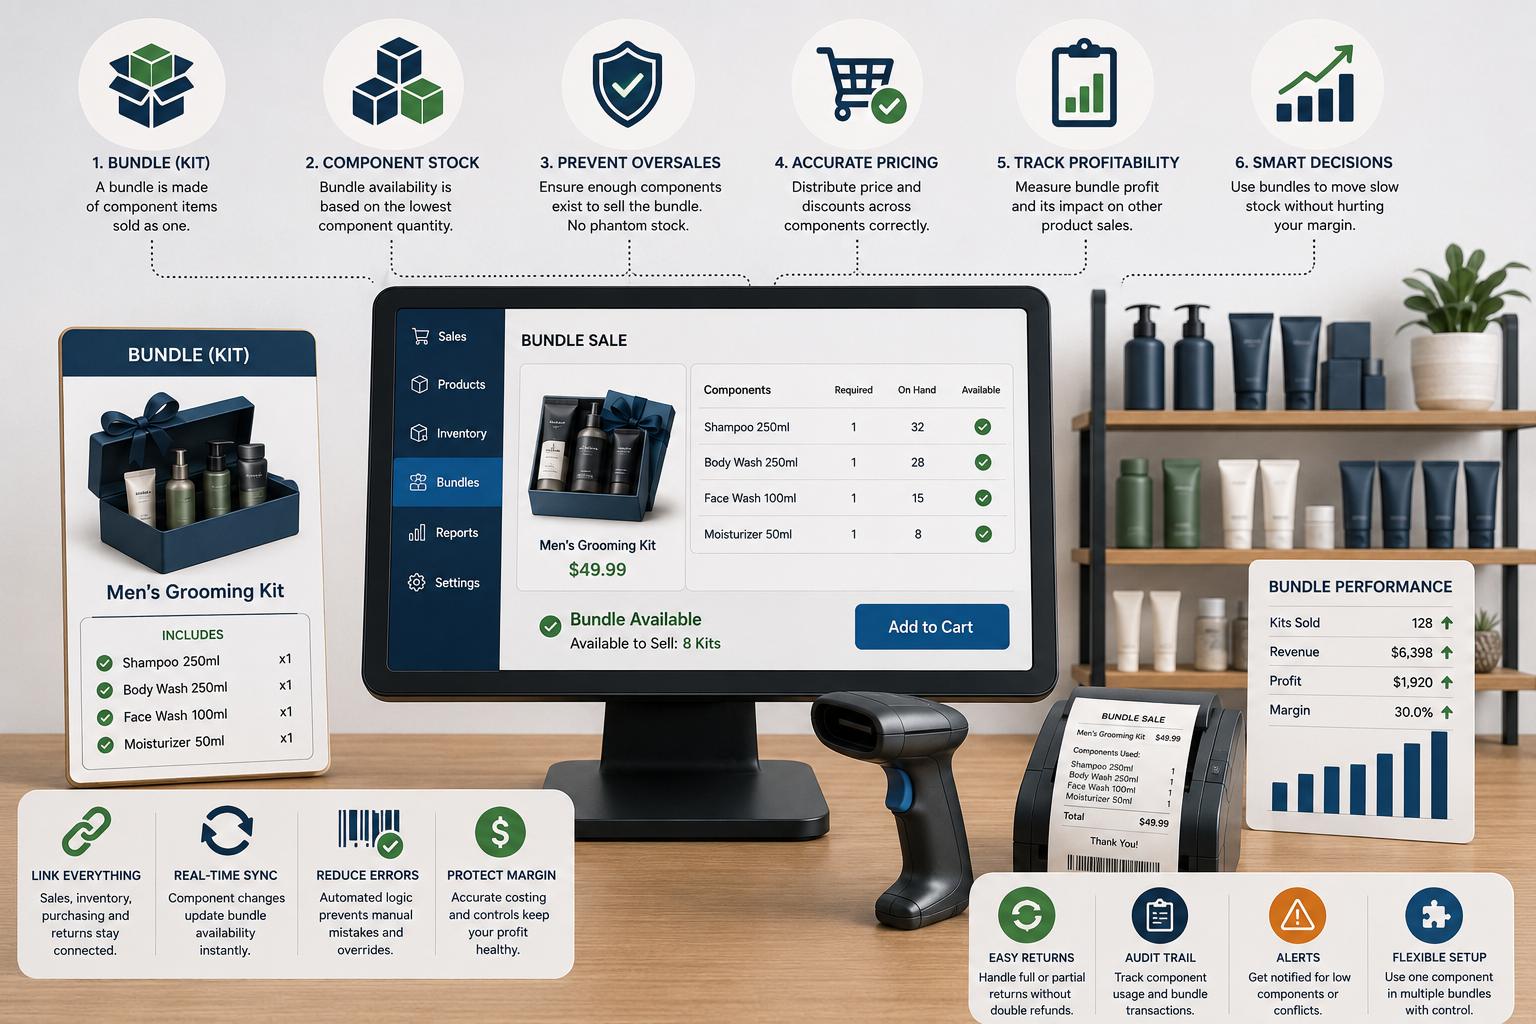
Bundle habis, tetapi semua komponennya masih di rak: POS mengelola kit, multipack, dan stok komponen
Bundle meningkatkan nilai keranjang dan menggerakkan stok lambat, tetapi setup buruk menciptakan stok semu, overselling, biaya salah, dan retur rumit.
Baca artikel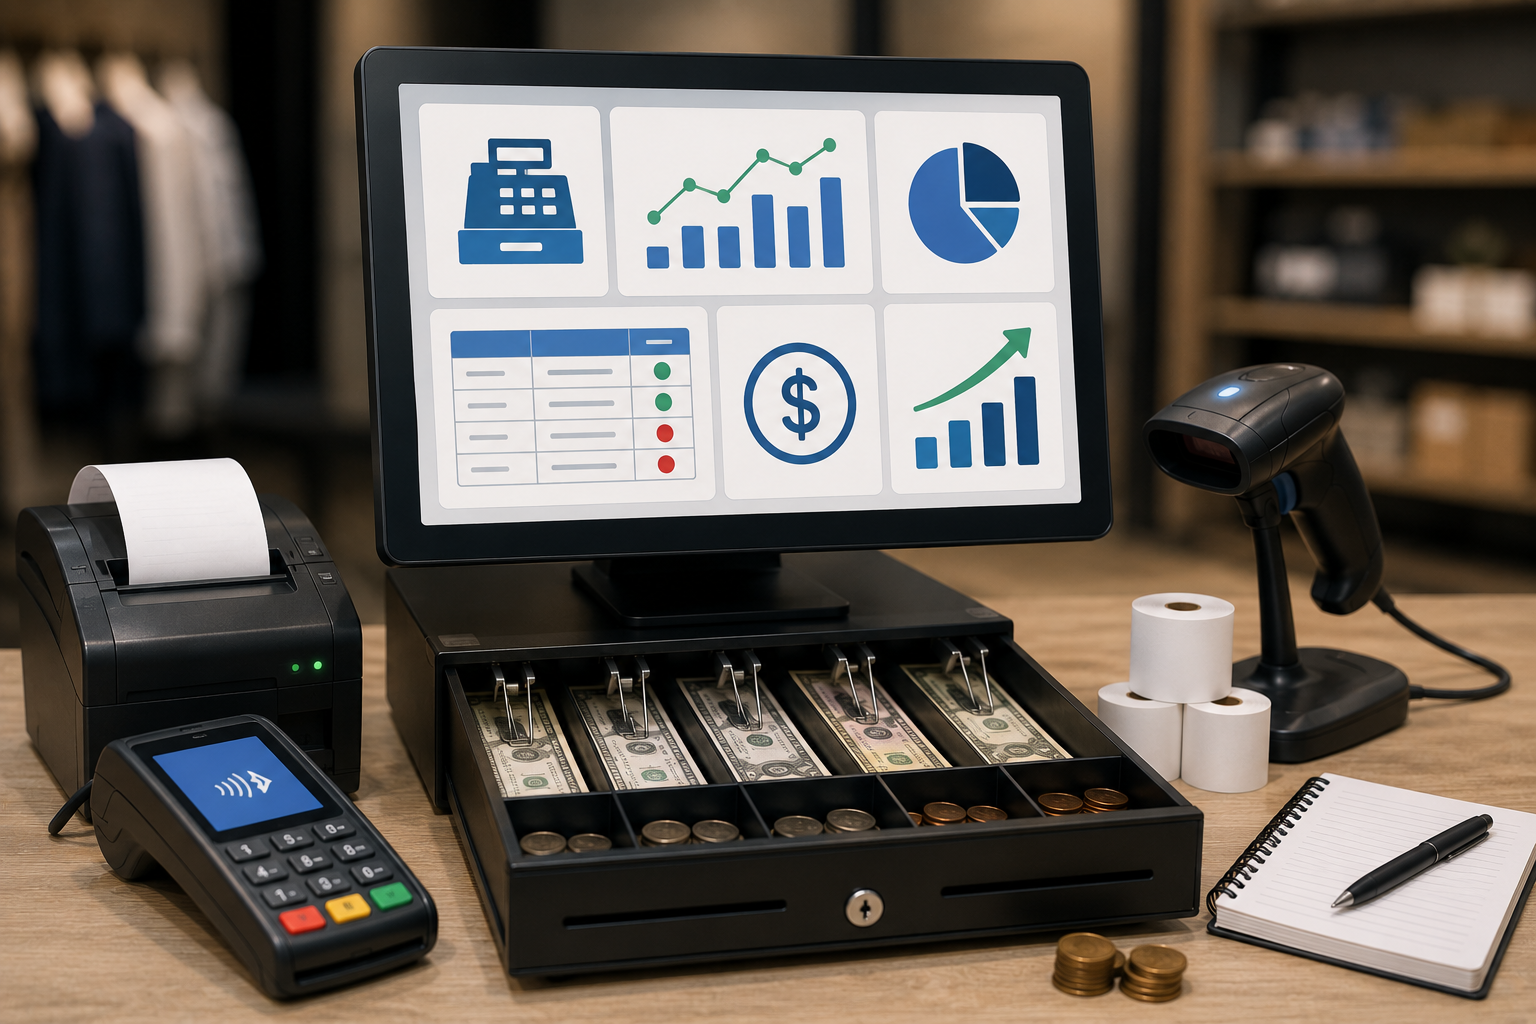
Kasir kurang—ke mana uangnya? Panduan POS untuk rekonsiliasi laci kas dan pembayaran
Selisih saat tutup kas tidak otomatis berarti pencurian. Pelajari sesi kasir, modal awal, uang masuk-keluar, refund, settlement kartu, dan akuntabilitas.
Baca artikel
Website mengatakan ‘tersedia’, tetapi rak kosong: POS mencegah kegagalan stok omnichannel
Order online, penjualan toko, reservasi pickup, retur, dan transfer memakai stok yang sama. Pelajari cara mencegah overselling.
Baca artikel